La cadena de franquicia Eroski mantiene el pulso del crecimiento en un momento en el que la distribución sigue compitiendo al milímetro en precio, surtido y eficiencia. El grupo ha cerrado las cuentas de su tercer trimestre del ejercicio (del 1 de febrero al 31 de octubre de 2025) con un volumen de actividad al alza y una mejora clara de sus principales indicadores operativos: las ventas brutas alcanzan los 4.501 millones de euros y el EBITDA se sitúa en 251 millones, un 1,8% por encima del registrado en el mismo periodo del año anterior.
El motor principal de esta evolución vuelve a estar en el negocio alimentario. Las ventas brutas de alimentación ascienden a 4.270 millones de euros, lo que supone un incremento del 2,9% frente al mismo periodo de 2024. En paralelo, el resultado positivo del grupo se eleva hasta los 90,3 millones de euros, con un avance del 36% respecto al tercer trimestre del ejercicio anterior.
La compañía enfocada en el sector de supermercados, atribuye esta progresión a la buena respuesta del consumidor a su estrategia comercial, marcada por un esfuerzo sostenido de promoción y contención de precios activado desde finales de 2021 para amortiguar el traslado de costes al lineal. Ese empuje se ha producido, además, en un contexto de costes de explotación crecientes; aun así, EROSKI asegura haber limitado el impacto gracias a la continuidad de sus planes de mejora de eficiencia.
Analítica avanzada e IA para ganar eficiencia
En el centro del mensaje corporativo, la CEO de EROSKI, Rosa Carabel, destaca que el cierre del trimestre ha estado “en línea con las previsiones”, defendiendo la solidez del modelo comercial y la efectividad de las medidas adoptadas para reforzar competitividad. Entre los pilares que subraya: una capacidad de elección amplia, una apuesta clara por marca propia, y un foco en productos frescos con una relación calidad-precio destacada. A esto se suma la implantación de iniciativas de eficiencia apoyadas en analítica avanzada e inteligencia artificial, que, según la dirección, están contribuyendo a mejorar el rendimiento operativo. En ese contexto, Carabel remarca que el EBITDA acumulado en los nueve primeros meses del ejercicio llega a 251 millones, superando el dato del año anterior.
Con la mirada puesta en 2026, último año del plan estratégico vigente, EROSKI mantiene una hoja de ruta basada en un crecimiento rentable y prudente. La cooperativa prevé reforzar su modelo de proximidad, sostener la apuesta por la marca propia y de fabricante, y potenciar el producto local, mientras impulsa la digitalización y la omnicanalidad para mejorar la experiencia de compra y optimizar la cadena de valor, todo ello con un compromiso sostenido con la sostenibilidad.
El grupo afirma avanzar con una estructura financiera “ordenada” y una estrategia de crecimiento marcada por la disciplina financiera, destinando recursos a la modernización de tiendas y a la ampliación de la red en territorios estratégicos, en línea con su objetivo de apalancamiento. (La compañía señala que, al haberse realizado la refinanciación a finales de noviembre, a cierre de octubre no se reflejan los gastos derivados de esa operación).
Un actor clave en el norte del mercado español
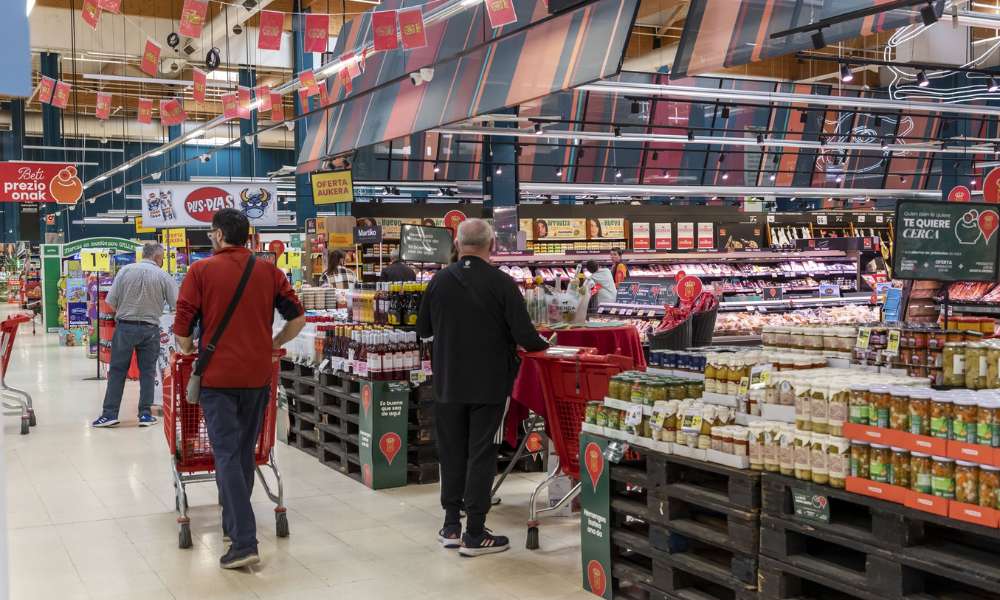
EROSKI se posiciona como uno de los grupos líderes de distribución en el norte del mercado español «de Galicia a Baleares» con una cuota del 12,7% en esa zona, siendo líder en País Vasco, Navarra y Galicia, y colíder en Baleares. A cierre, su red comercial suma 1.502 establecimientos entre supermercados, hipermercados, cash & carry y supermercados online, además de gasolineras, tiendas de deporte y otros negocios no alimentarios. El grupo cuenta con más de 6,4 millones de Socios Clientes y una plantilla de más de 27.600 personas, de las cuales cerca de 9.000 son socias propietarias.
Solicita información
Más noticias de Eroski


